Si eres farmacéutico autónomo, ya sabes que desde 2023 las reglas del juego cambiaron por completo. Hemos pasado de elegir una cuota "a la carta" a un sistema que intenta ajustarse a lo que realmente ganas. Tras gestionar las dos primeras regularizaciones con la Seguridad Social (TGSS), como tu asesor quiero explicarte de forma clara qué está pasando con tu dinero y por qué tu estrategia de cotización importa hoy más que nunca.
1. Tu base de cotización: No es un gasto, es tu "colchón" de seguridad
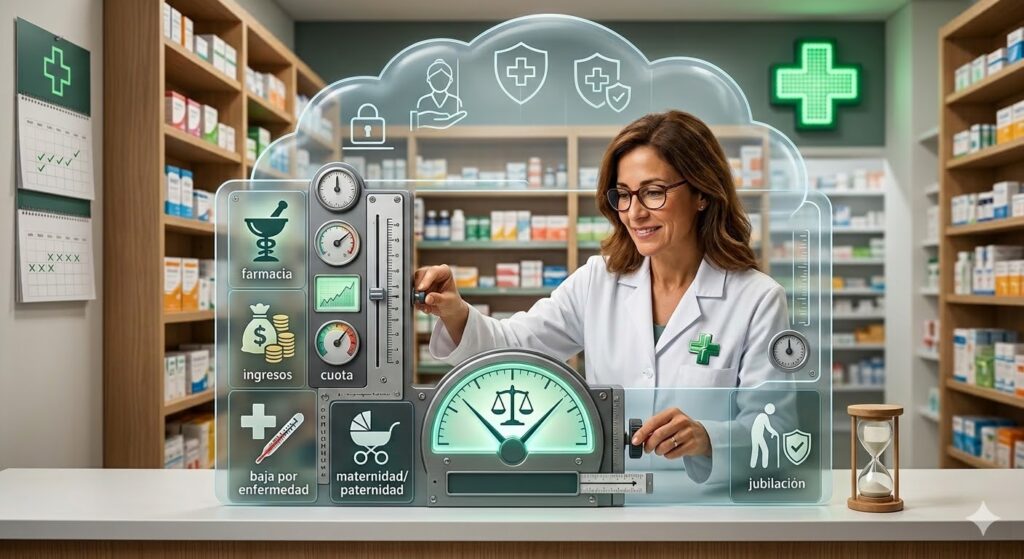
Es fundamental que no veas la cuota como un recibo más, sino como el seguro que garantiza tus ingresos cuando no puedes estar al frente de la farmacia.
Aunque durante el año la base sea "provisional" para tu futura jubilación, es totalmente definitiva para tus prestaciones actuales: si mañana tienes una baja por enfermedad, un accidente o llega la maternidad/paternidad, cobrarás en función de lo que cotices hoy.
¿Por qué te interesa ajustarla ya? Porque el sistema tiene un "blindaje" muy positivo: si estás cobrando una prestación (por baja médica o nacimiento), la Seguridad Social no regularizará esos meses. Si cotizas por una base realista y caes enfermo, cobrarás esa prestación alta y la Tesorería no te pedirá que devuelvas nada, aunque al final del año tu renta sea más baja de lo previsto. Subir la base es asegurar un sueldo digno para los imprevistos sin riesgo a perder la inversión.
2. ¿Cómo sabe la Seguridad Social lo que gano?
Al año siguiente, Hacienda le pasa tus datos de la Renta a la Seguridad Social. Pero cuidado, porque la TGSS mira casillas muy concretas:
- Si la farmacia está a tu nombre (Estimación Directa): Toman tu rendimiento neto y le suman las cuotas de autónomo que te dedujiste (Casillas 0224 + 0186).
- Si estás en una Comunidad de Bienes (Atribución de Rentas): Se fijan exclusivamente en el rendimiento que te atribuye la entidad (Casilla 1577). La TGSS ignora aquí minoraciones personales que Hacienda sí te permite, como los préstamos para el fondo de comercio.
- Si tienes a un familiar colaborador: Su "ingreso" es su nómina bruta declarada por la farmacia (Modelo 190).
3. El cálculo de la cuota final: Gastos específicos vs. genéricos
Es importante aclarar que la cifra de la Renta mencionada arriba ya es "neta"; es decir, ya incluye el descuento de tus gastos específicos (sueldos de empleados, alquiler, luz, amortizaciones, etc.).
Sobre ese resultado ya neto, la Seguridad Social te permite restar un 7% adicional automático por "gastos genéricos". Con ese número final, te sitúan en un tramo de ingresos y fijan tu base definitiva.
- Ojo para familiares: Si el familiar colaborador ha estado de alta más de 90 días, su base definitiva no podrá ser inferior a 1.000 €/mes, aunque su nómina neta sea pequeña.
4. Ayudas: Tarifa Plana y Bonificaciones
- Nuevos autónomos: Existe la cuota reducida de 80 € durante el primer año. Lo bueno es que este periodo no se regulariza; lo que pagas, se queda así.
- Familiares colaboradores: No tienen Tarifa Plana, pero sí una bonificación muy potente: un descuento del 50% de la cuota durante 18 meses (y un 25% otros 6 meses).
5. Mi consejo como asesor
El objetivo es que, al llegar la regularización, el resultado sea cero. Como podemos cambiar tu base de cotización hasta 6 veces al año (cada dos meses), lo ideal es que vayamos revisando cómo va la farmacia.
Si el negocio va mejor de lo esperado o el familiar va a subir de sueldo, lo ajustamos al momento. Así mejoramos tu "colchón" de protección y evitamos que la Seguridad Social te reclame miles de euros de golpe un año después.
En Audifarma estamos para que tu cotización refleje la realidad de tu farmacia y tu protección sea siempre la máxima posible.