Comienza un nuevo ejercicio fiscal y es momento de planificar para poder sacar el mayor partido de nuestro negocio (restar progresividad y diferimiento, nuestros mejores aliados en materia de impuestos). Ya lo decía Keynes “evitar impuestos es el único esfuerzo intelectual que tiene recompensa”.
Por raro que pueda sonar, el 1 de enero es el mejor momento para tomar acción ya que tenemos 12 meses por delante para ir tomando decisiones que tendrán impacto en el impuesto de la renta del 2026, recordad que se paga en junio y noviembre del 2027. “El mejor momento para plantar un árbol fue hace 20 años el segundo mejor momento es ahora” con la filosofía de esta frase Zen es con la que tenemos que actuar en la planificación fiscal de nuestra farmacia.
Mi propuesta es la siguiente: en base al histórico y a los proyectos planificados para el ejercicio (aumento/disminución horario, variación en plantilla, tesorería, inversiones previstas, traslado, reforma, situación personal, bajas previstas en el equipo, campañas de marketing, etc,…) realizar una cuenta de resultados presupuestaria que sea una imagen fiel de lo que quiero conseguir en el ejercicio a nivel de EBITDA (rentabilidad), beneficio y tesorería y simular el impacto que va a tener en mis impuestos si cumplo con dicho presupuesto. A partir de ese traje hecho a medida puedo actuar sobre los impuestos trazando una estrategia fiscal haciendo uso de las deducciones y bonificaciones existentes y estaré en condiciones de marcarme un OBJETIVO DE IMPUESTOS SOBRE CIFRA DE VENTAS.
Vamos a ver todo esto a través de un ejemplo para que se pueda interiorizar el concepto, ya que con números se ve todo más claro:
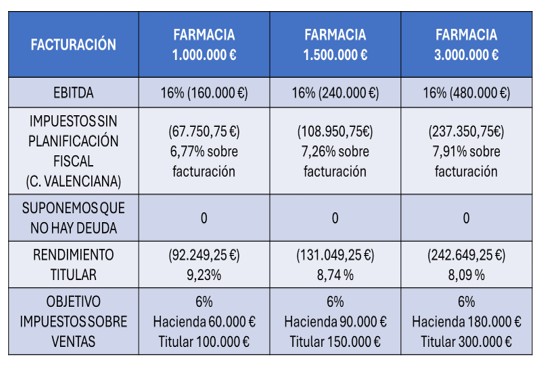
Como se puede ver en el ejemplo, se trata de 3 farmacias con diferentes tamaños, pero con la misma rentabilidad EBITDA (16%).
Sin planificación fiscal y aplicando la escala de la Comunidad Valenciana la farmacia 1(cifra de
negocios 1 millón) pagaría el 6,77% de lo que vende en impuestos, la 2 (cifra de negocios 1,5 millones) el 7,26% y la farmacia 3 (cifra de negocios 3 millones) un 7,91% de lo que vende. Se observa que la progresividad hace que a mayor beneficio el % que se queda Hacienda cada vez es mayor y el del titular tiende a disminuir. Por ello, es fundamental al igual que presupuestamos una cifra de ingresos y de gastos, presupuestar un % de impuestos sobre venta y llevar a cabo acciones durante el ejercicio para conseguir cumplir dicho presupuesto de impuestos o lo que dicho de otra
manera nos va a llevar indiscutiblemente a obtener el rendimiento del titular que nos hayamos marcado. En la tabla se ve que al marcarnos un objetivo del 6% de impuestos sobre facturación, las farmacias consiguen que el beneficio que ganan de más se vaya al titular y no a la Administración. Es obvio, que para conseguirlo requiere actuar con previsión y hacer uso de los beneficios fiscales existentes, los cuales tienen requisitos exigentes, parece un reto complicado, pero lo cierto es que se puede conseguir.
Para diseñar esta “estrategia fiscal” hay que hacer un primer ejercicio que es analizar las novedades fiscales que ha aprobado el gobierno o los gobiernos, pues como bien sabéis hay muchos impuestos que llevan normativa autonómica o incluso local. Pues bien, para el 2026 hay muy pocas novedades fiscales con repercusión directa en la oficina de farmacia, más tarde analizaremos las que mayor impacto pueden tener en el titular de oficina de farmacia, pero la mayoría actúan más en el ámbito personal que en el empresarial con lo cual no afecta demasiado a la estrategia fiscal del negocio. No obstante, me gustaría incidir a que pese a que no hay cambios normativos importantes hay que estar muy atentos a los continuos cambios de criterio que la Administración y/o los tribunales de justicia vienen teniendo respecto de temas con mucho impacto en las farmacias. El contexto normativo se podría resumir que nos movemos en un entorno con pocos cambios normativos, pero
con una gran inseguridad jurídica debido a los continuos cambios de criterio de la Administración, lo que obliga a trabajar con mucha planificación fiscal para poder ir cambiando el rumbo conforme a los cambios de criterio que se puedan dar.
PRINCIPALES CAMBIOS NORMATIVOS 2026
A Nivel Estatal
Se mantienen los Incentivos ecológicos y de movilidad: se prorrogan las deducciones por obras de eficiencia energética (20 %,40 %, 60 %) y por compra de vehículo eléctrico o instalación de punto de recarga (ambas al 15 %).
Bajada progresiva tipo impositivo Impuesto Sociedades.
Indemnizaciones por despido ya no es necesario la sentencia de un juez para que estén exentas,
basta con la intervención de un órgano de mediación laboral.
A Nivel Autonómico Comunidad Valenciana
Impuesto del Patrimonio, el mínimo exento se eleva de 500.000 euros a 1.000.000 euros.
Impuesto Sucesiones y Donaciones, se introducen bonificaciones por parentesco colateral (hermanos, tíos, sobrinos) 25% desde 1 de junio del 2026 y 50% desde 1 de junio 2027.
ITP (Transmisiones Patrimoniales) y AJD (Actos jurídicos Documentados), (importante
para operaciones de compraventa de Farmacias)
ITP, se rebaja del 10% al 9% para compras a partir del 1 de junio de 2026.
AJD, se rebaja del 1,5% al 1,4% también para operaciones a partir del 1 de junio del 2026.
Deducciones IRPF autonómico
Aumento de deducciones familiares (nacimiento, adopción, acogimiento, guarderías), por
maternidad/paternidad y gastos sanitarios (incluye gafas graduadas y lentes).
Conclusión:
Espero que estas líneas le hayan servido al lector para reflexionar sobre la importancia de la
planificación estratégica de cualquier negocio y en este caso a una parte fundamental de dicha planificación que es la de los impuestos. Si actuamos y trabajamos con un presupuesto revisable mensualmente actuando sobre las desviaciones, las posibilidades de éxito de la farmacia se multiplican.
No quería acabar sin recordar que el hecho de que no haya habido cambios en los tipos impositivos del Impuesto sobre la Renta no implica que no hayan subido la presión fiscal, pues la
inflación si no se deflactan los impuestos tiene un efecto negativo en el bolsillo del contribuyente y la única forma de vencerla es con planificación y marcándose objetivo de beneficio del titular.
No me queda más que desearos un ejercicio fiscal optimizado que os ayude a conseguir todos los retos personales que os marquéis.
Eduardo Marín Agulló Responsable asesoría fiscal Audifarma